投资事实与账面回报 杜兰特在Hugging Face种子轮投入10万美元,A轮追加15万美元,总投资额25万美元。英伟达以129亿美元收购该平台,依据2023年融资时45亿美元估值计算,公司市值在三年内增长至原值近三倍。杜兰特持有股份对应价值约为6000万美元,扣除成本后净得5975万美元。这笔金额等同其火箭队单赛季薪资,且超过其主动降薪后的4500万美元年均收入。杜兰特在篮球场外的资本操作,以25万美元撬动近6000万美元回报,资本增值倍数达到239倍。
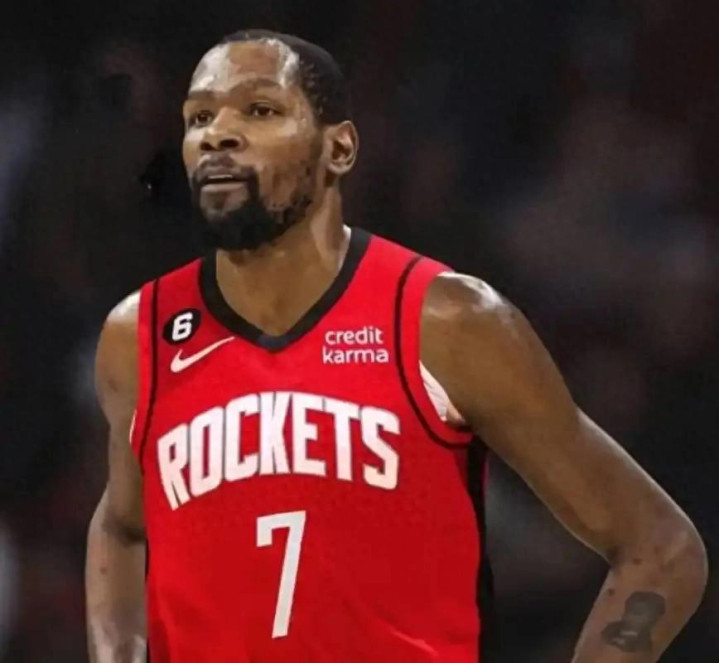
图片来源于网络 火箭队赛季困境与个人表现 2025-2026赛季,杜兰特加盟火箭队。主力后卫范弗里特因前十字韧带撕裂赛季报销,火箭队后场组织能力归零。杜兰特承担持球推进、侧翼单打、高位策应三项任务,每场遭遇对手双人包夹。其出手选择受防守压缩影响,助攻失误比下降。季后赛首战,杜兰特腿部受伤离场,火箭队失去唯一得分强点,系列赛溃败。球队进攻体系因后卫缺阵崩塌,杜兰特在锋线位置既无可靠传球对象,也无第二进攻点分担压力。
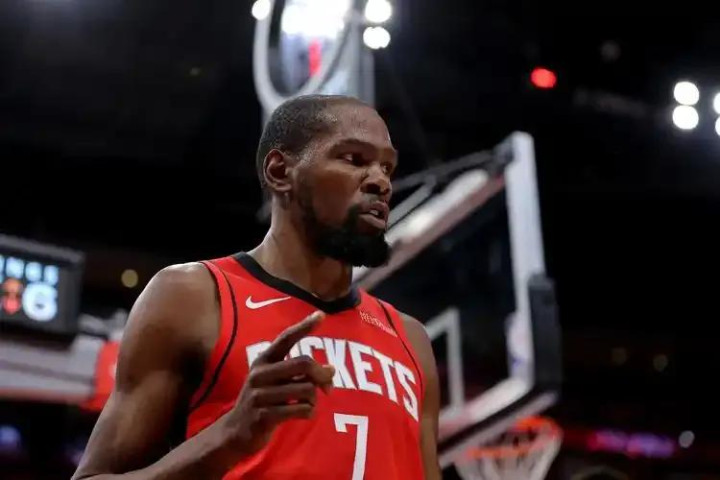
图片来源于网络 主动降薪与投资弥补 杜兰特2025年夏天与火箭队签下两年9000万美元合同,年均4500万美元。联盟薪资规则允许其签署年均5500万美元顶薪,杜兰特放弃1000万美元年薪空间,火箭队利用此空间引入角色球员。该降薪行为在投资回报面前构成对冲:投资净收益5975万美元,超过两年降薪总额2000万美元。杜兰特在合同谈判中让渡的现金价值,经由AI公司收购交易获得超额补偿。其资本收益与劳动收入之间的差额达3975万美元,这一数字说明投资决策对个人资产结构产生实质性影响。
图片来源于网络 争议性总结:球员资本化与竞技本位的背离 杜兰特在AI领域的投资收益掩盖其竞技层面的失败。火箭队因伤病和阵容缺陷未进入分区决赛,杜兰特作为核心球员未带队突破首轮。投资回报与赛场战绩形成反比:个人资产增值5975万美元,球队战绩止步首轮。职业球员的评估体系包含胜利与金钱两个维度,杜兰特在金钱维度获得成功,在胜利维度未达预期。这种分化引发一个问题:球员是否应将资本运作置于竞技目标之前。杜兰特的选择给出了明确答案,资产增值优先于冠军追求,这一立场在职业体育伦理中构成争议。胜利无法用金钱购买,但金钱可以消解失败的痛苦,杜兰特验证了这条准则。
汇盈策略提示:文章来自网络,不代表本站观点。